A proibição das apostas digitais expõe uma deficiência que vai muito além do vício em jogos: a dificuldade de milhões de brasileiros em compreender o dinheiro, avaliar riscos e construir seu futuro financeiro.
Por Rinaldo Mouzalas, advogado, doutor em direito, professor da UFPB.
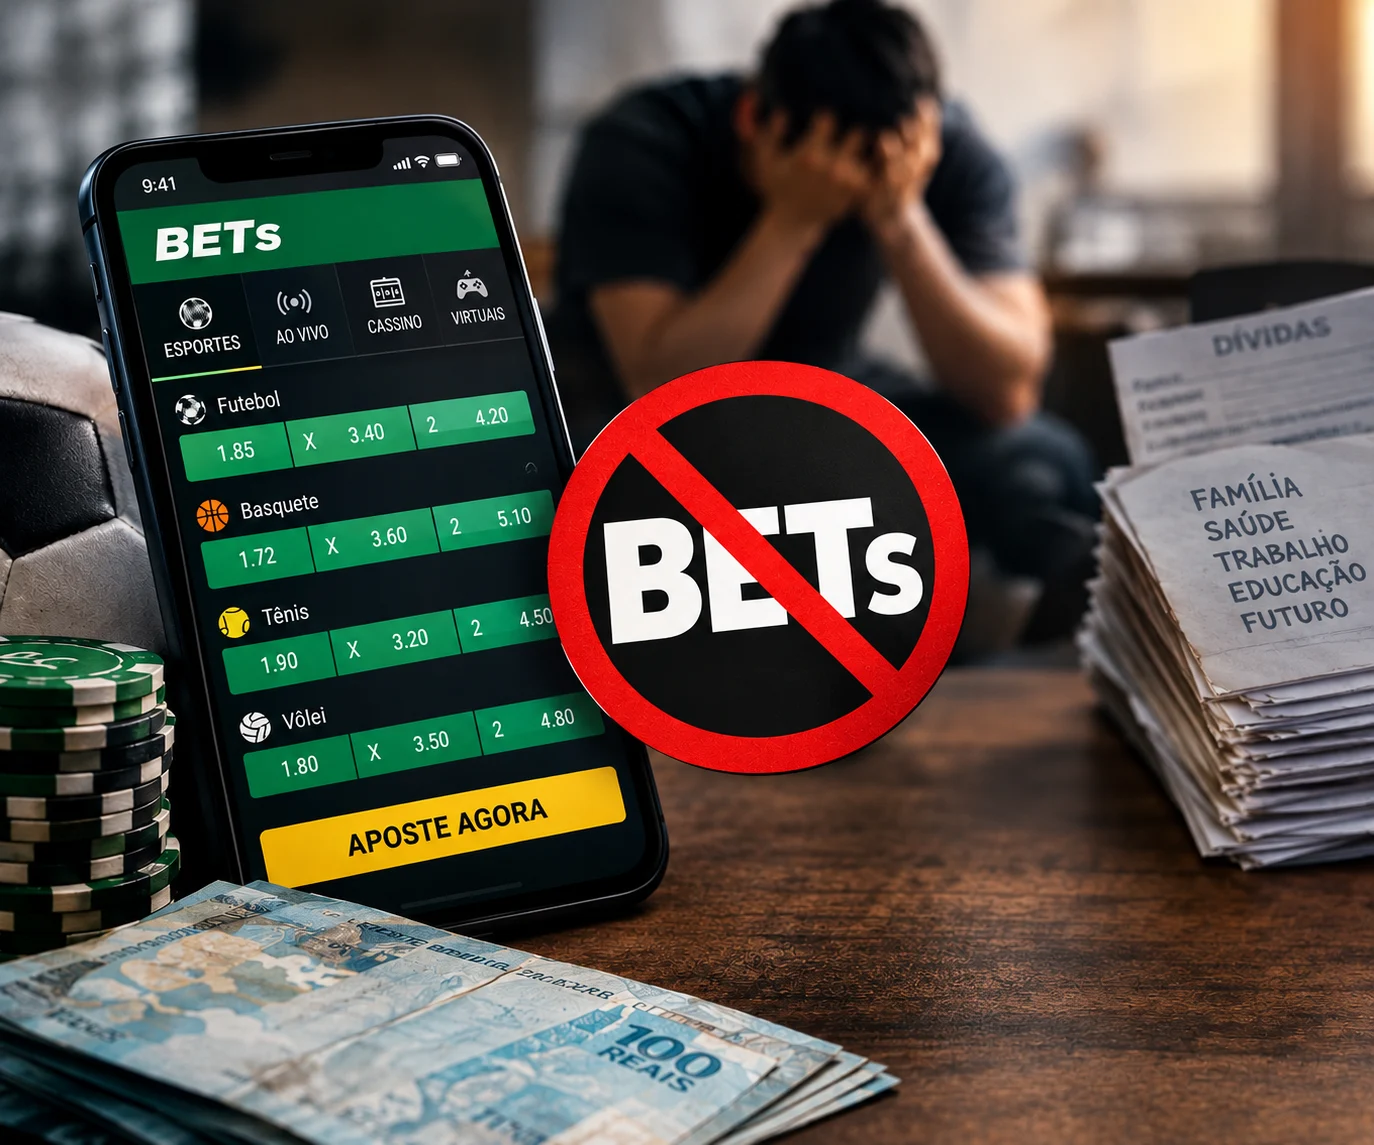
O fim das bets no Brasil, determinado pela Medida Provisória nº 1.394, de 25 de setembro de 2026, representa uma mudança importante no tratamento das apostas digitais. A decisão foi recebida por muitos como uma resposta necessária aos problemas de endividamento e dependência associados aos jogos. Entretanto, há uma questão que merece ser discutida com a mesma seriedade e que não desaparecerá com a retirada dessas plataformas do mercado: a deficiência de educação financeira da população brasileira.
A extraordinária popularização das bets revelou algo preocupante. Milhões de brasileiros passaram a destinar parte de sua renda a uma atividade na qual a possibilidade de ganhar dinheiro é apresentada de maneira sedutora, embora a estrutura econômica do negócio seja concebida para proporcionar vantagem às empresas que exploram as apostas.
É evidente que existem pessoas que apostam por diversão, conscientes dos riscos e sem comprometer suas finanças. Mas também há quem enxergue nas apostas uma oportunidade de complementar a renda, pagar dívidas ou conquistar uma condição de vida melhor. É nesse segundo comportamento que identificamos uma deficiência que deveria preocupar toda a sociedade.
O problema não está apenas em apostar. Está também em acreditar que apostar pode ser uma estratégia de enriquecimento.
Durante anos, as bets foram apresentadas ao público por meio de campanhas publicitárias, influenciadores digitais, personalidades conhecidas e patrocínios esportivos. A possibilidade de ganhar dinheiro passou a ocupar um espaço cada vez maior no cotidiano dos brasileiros.
Entretanto, apostar e investir são atividades essencialmente diferentes.
Quem investe adquire um ativo, concede crédito ou participa de uma atividade econômica com expectativa de remuneração ou valorização patrimonial, assumindo riscos que precisam ser compreendidos e administrados. Quem aposta participa de um jogo cujo resultado depende de eventos incertos e cujas regras, consideradas em conjunto, normalmente asseguram vantagem matemática ao operador.
Uma pessoa pode ganhar uma aposta. Pode até ganhar várias. Isso não significa que apostar sucessivamente seja uma maneira racional de construir patrimônio.
A distinção parece elementar, mas a dimensão alcançada pelas bets sugere que ela não foi suficientemente compreendida por uma parcela expressiva da população.
Há uma diferença entre conhecer a possibilidade de ganhar e compreender a probabilidade de perder. E essa diferença pode determinar o destino financeiro de uma família.
Pesquisa realizada pelo Banco Central do Brasil, em parceria com o Fundo Garantidor de Créditos, identificou que o brasileiro alcançou pontuação média de 59,6 em uma escala de zero a cem no índice de letramento financeiro.
Apenas 14,3% dos entrevistados conseguiram realizar corretamente um cálculo de juros simples.
Estamos falando de uma operação matemática elementar, indispensável para compreender empréstimos, financiamentos e diversas relações financeiras do cotidiano.
Se uma parcela tão expressiva da população encontra dificuldades para calcular juros simples, é razoável questionar se possui conhecimentos suficientes para avaliar probabilidades, perdas acumuladas e os riscos envolvidos nas apostas digitais.
O problema é ainda maior quando se observa sua dimensão econômica. Levantamento divulgado pelo Comitê Nacional de Secretários de Fazenda, com base em estatísticas de pagamentos do Banco Central, estimou que as famílias brasileiras perderam R$ 62,5 bilhões para as bets em 2025. Trata-se da diferença entre os valores apostados e aqueles recebidos como prêmios, considerando a metodologia do estudo.
São recursos que deixaram de integrar o orçamento das famílias e que poderiam ter sido destinados ao consumo, à formação de reservas financeiras, à redução de dívidas ou à construção de patrimônio.
É claro que esses números, isoladamente, não demonstram que a falta de educação financeira provocou todas essas perdas. A dependência em jogos, os mecanismos de estímulo ao consumo, a publicidade e as condições socioeconômicas também precisam ser considerados.
Mas ignorar a deficiência de educação financeira seria deixar de enfrentar uma dimensão relevante do problema.
Existe uma realidade social que torna essa discussão ainda mais delicada.
Para quem enfrenta dificuldades financeiras, a promessa de uma transformação rápida da própria condição econômica pode ser especialmente atraente.
Quando o salário não é suficiente, quando as dívidas se acumulam e quando as oportunidades parecem distantes, a possibilidade de multiplicar uma pequena quantia pode representar mais do que diversão. Pode significar esperança.
Não se trata, portanto, de atribuir às pessoas que apostam a responsabilidade exclusiva por suas dificuldades. Seria injusto desconsiderar a desigualdade econômica, a publicidade agressiva e os mecanismos utilizados para estimular a repetição das apostas.
Também seria equivocado imaginar que todo apostador compulsivo desconheça matemática ou finanças. A dependência em jogos é um problema de saúde que pode atingir pessoas de diferentes níveis de escolaridade e renda.
Entretanto, reconhecer essas circunstâncias não elimina a necessidade de ensinar algo fundamental: o dinheiro não pode ser administrado a partir da expectativa de acontecimentos improváveis.
Uma sociedade financeiramente educada precisa compreender que a construção de patrimônio costuma exigir tempo, planejamento, poupança, investimento e disciplina.
O enriquecimento rápido pode acontecer excepcionalmente. Não pode, porém, ser tratado como projeto de vida.
A discussão sobre o fim das bets deveria provocar uma reflexão mais ampla sobre aquilo que ensinamos às nossas crianças e aos nossos adolescentes.
Nossos estudantes passam anos aprendendo operações matemáticas, fórmulas e conceitos abstratos. Entretanto, muitos chegam à vida adulta sem saber organizar um orçamento doméstico, compreender o custo efetivo de um financiamento, utilizar adequadamente o cartão de crédito ou distinguir um investimento de uma aposta.
Não se pretende diminuir a importância da formação matemática tradicional. Ao contrário, trata-se de aproximá-la das decisões que os estudantes precisarão tomar ao longo da vida.
A educação financeira já integra iniciativas e orientações educacionais brasileiras. O que precisamos discutir é a efetividade dessa formação e sua presença concreta na rotina das escolas.
Uma criança deveria aprender, progressivamente, o significado de poupar, consumir, planejar e distinguir necessidades de desejos. Um adolescente deveria compreender como funcionam os juros, a inflação, os investimentos, o endividamento e as probabilidades envolvidas nos jogos de azar.
Precisamos formar cidadãos capazes de administrar seus recursos e reconhecer propostas economicamente prejudiciais.
Educação financeira não deveria ser um conhecimento reservado a quem possui dinheiro para investir. Deveria ser uma formação oferecida a todos, inclusive, e especialmente, àqueles que dispõem de poucos recursos.
A proibição das apostas digitais constitui uma resposta normativa cujos resultados ainda precisarão ser avaliados.
Há argumentos relevantes relacionados à proteção da saúde, à prevenção do endividamento e à defesa dos consumidores. Por outro lado, também existe a preocupação de que parte da demanda seja direcionada a plataformas clandestinas, sem os mecanismos de fiscalização existentes no mercado autorizado.
Independentemente da posição adotada nesse debate, uma conclusão parece difícil de contestar: a proibição, por si só, não educa financeiramente a população.
Quem não compreende os riscos de uma aposta poderá continuar vulnerável a outras promessas de enriquecimento rápido, investimentos fraudulentos, pirâmides financeiras e operações de crédito incompatíveis com sua capacidade de pagamento.
A Comissão de Valores Mobiliários, em pesquisa desenvolvida com a Fundação Getulio Vargas, já destacou a importância do conhecimento financeiro como fator de proteção contra decisões especulativas e oportunidades fraudulentas.
É por isso que a atuação do Estado não deveria terminar na edição de uma norma proibitiva. A proteção efetiva exige educação, informação acessível, prevenção ao endividamento e assistência adequada às pessoas que desenvolveram dependência.
Não basta restringir uma atividade econômica. É necessário oferecer à população instrumentos para compreender os riscos que a cercam.
O fim das bets pode retirar do cotidiano dos brasileiros uma modalidade de aposta que produziu consequências financeiras e sociais relevantes. Mas existe um desafio mais antigo, mais abrangente e provavelmente mais difícil de enfrentar.
Precisamos ensinar o brasileiro a lidar melhor com o próprio dinheiro.
Isso significa compreender que renda não é patrimônio, que crédito não representa aumento de riqueza, que toda decisão financeira envolve consequências e que a promessa de ganhos extraordinários merece desconfiança proporcional à facilidade com que é apresentada.
Significa também reconhecer que a educação financeira não resolve, sozinha, a pobreza ou o endividamento. Mas pode proporcionar maior autonomia às pessoas para tomar decisões sobre os recursos de que dispõem.
A experiência das bets deveria servir como advertência. Não apenas sobre os riscos da dependência em jogos, mas também sobre a facilidade com que expectativas de enriquecimento podem comprometer a segurança econômica de milhões de famílias.
O Brasil decidiu proibir as bets. Agora precisa enfrentar uma deficiência que já existia antes delas e continuará existindo depois: a insuficiente educação financeira de sua população.
Porque uma sociedade que não aprende a administrar o próprio dinheiro continuará vulnerável à próxima promessa de enriquecimento fácil, ainda que ela não venha acompanhada do nome bet.